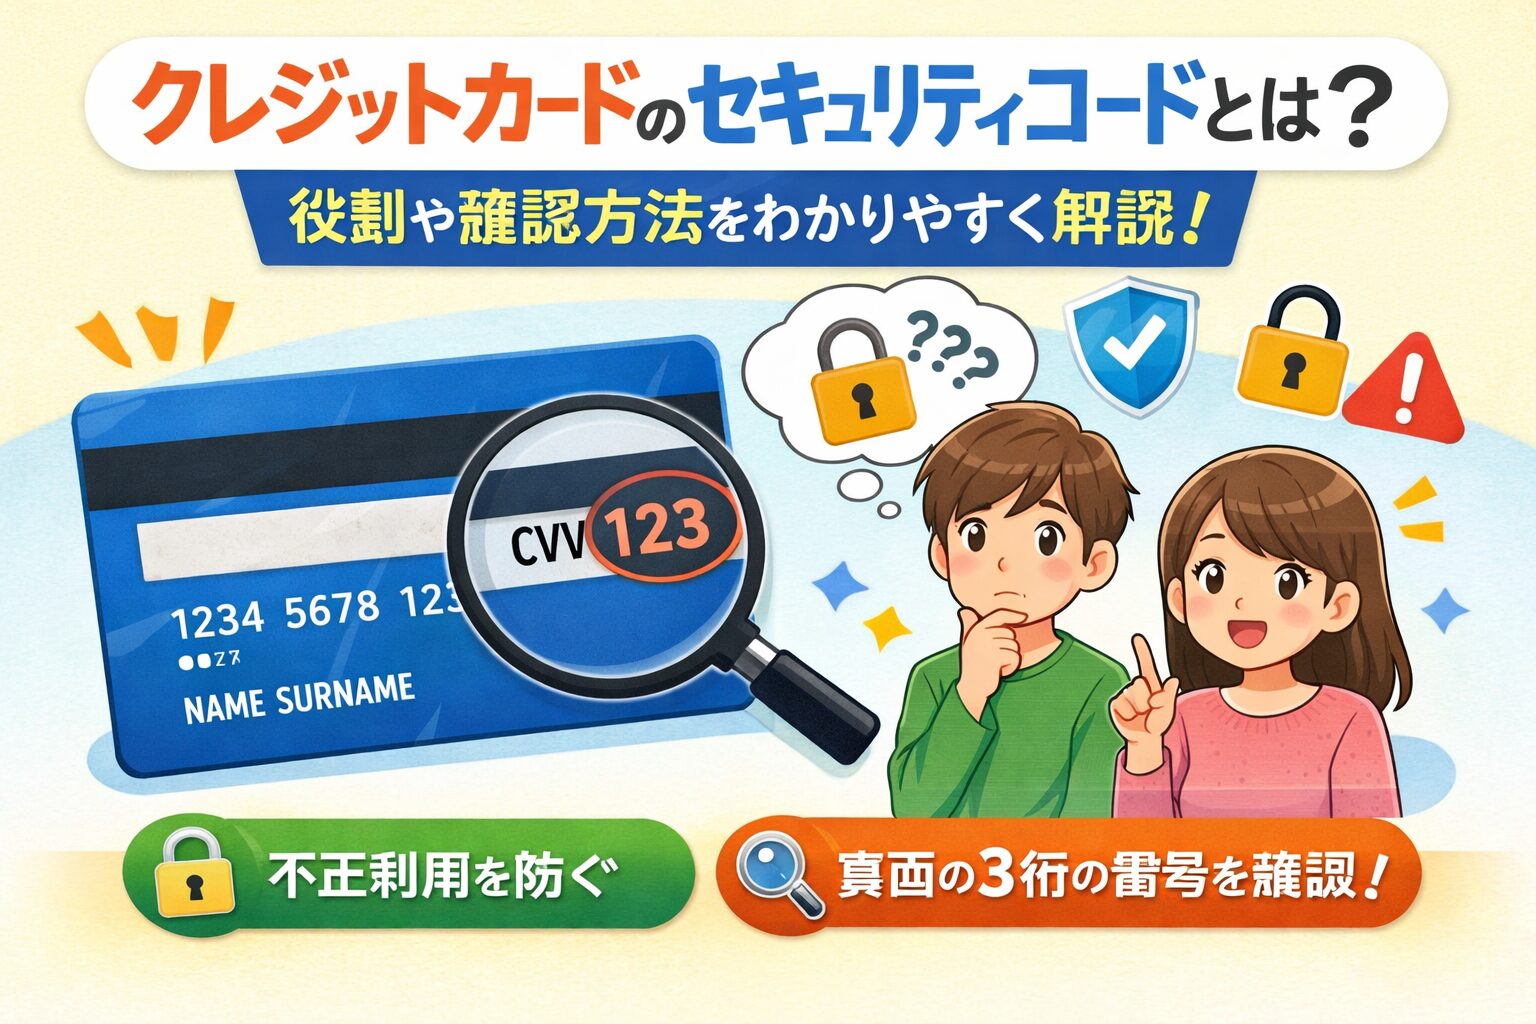
- クレジットカードのセキュリティコードとは?どこにある?3桁・4桁の確認方法を解説
- クレジットカードのセキュリティコードとは?まず意味と場所を確認
- クレジットカードのセキュリティコードはどこにある?ブランド別に確認
- 3桁・4桁のセキュリティコードを見分ける早見表
- ナンバーレスカードのセキュリティコードはどこで確認する?
- セキュリティコードと暗証番号・3Dセキュアの違い
- クレジットカードのセキュリティコードはなぜ必要?
- 決済画面でセキュリティコードを求められたときの確認手順
- セキュリティコードを入力しても決済できないときの原因と対処法
- セキュリティコードが見えない・消えた・読めないときはどうする?
- セキュリティコードを入力して大丈夫?安全なサイトか確認するポイント
- セキュリティコードを他人に知られるとどうなる?
- セキュリティコードは保存していい?安全な管理方法
- 「セキュリティコードが分からない」でよくある失敗例
- セキュリティコードで迷ったときの判断早見表
- クレジットカードのセキュリティコードに関するよくある質問
- クレジットカードのセキュリティコードとは何ですか?
- セキュリティコードは何桁ですか?
- カード番号の最後3桁がセキュリティコードですか?
- JCBの裏面に7桁ありますがどの数字ですか?
- American Expressは3桁と4桁のどちらですか?
- セキュリティコードと暗証番号は同じですか?
- ナンバーレスカードのセキュリティコードはどこですか?
- セキュリティコードを忘れた場合はどうすればいいですか?
- セキュリティコードは更新・再発行で変わりますか?
- ネットショップがセキュリティコードを保存してもいいのですか?
- 通販サイトへ入力しても安全ですか?
- セキュリティコードを入れた後にワンタイムパスワードが出ましたが正常ですか?
- 3Dセキュア対応なのに認証画面が出ないことはありますか?
- セキュリティコードを不審なサイトへ入力してしまったらどうしますか?
- まとめ|クレジットカードのセキュリティコードはカードごとに場所を確認しよう
クレジットカードのセキュリティコードとは?どこにある?3桁・4桁の確認方法を解説
ネット通販やホテル予約の支払いで、カード番号や有効期限とは別に「セキュリティコード」を求められ、「どの数字を入力すればいいの?」と迷うことがあります。クレジットカードのセキュリティコードとは、主にオンライン決済など、カードそのものを店員へ提示しない取引で確認に使われる3桁または4桁の数字です。
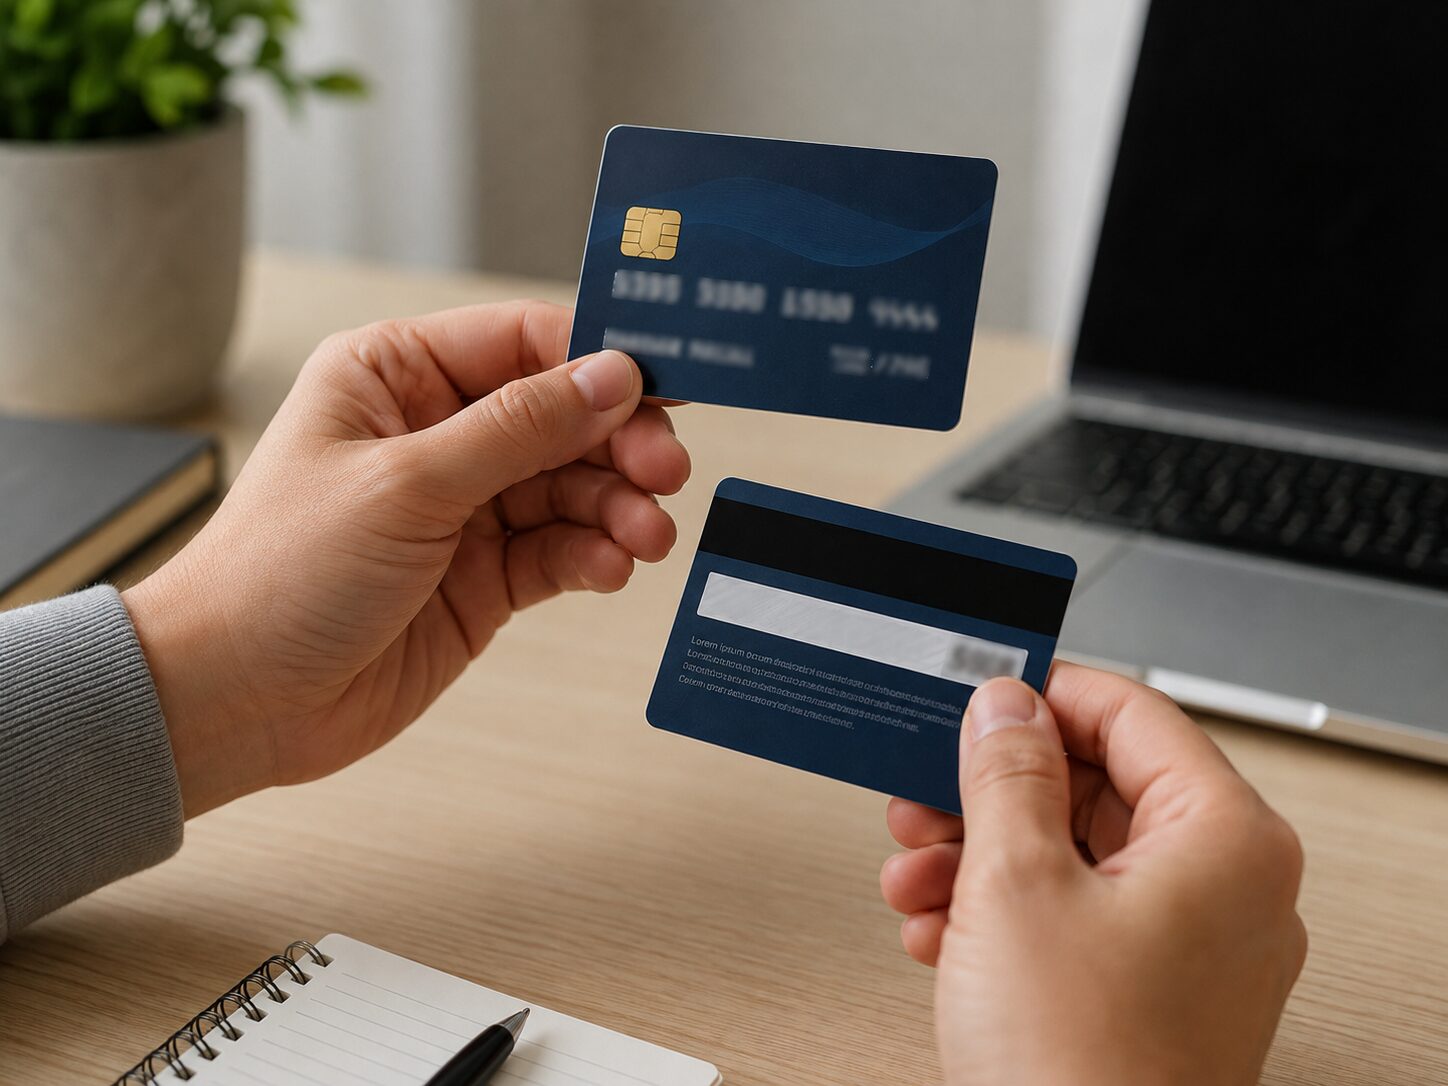
カード番号、有効期限、店頭で入力する暗証番号とは別の情報です。一般的なVisaやJCB、Mastercardではカード裏面の3桁を確認するケースが多く、American Expressではオンライン購入時にカード表面の4桁を使用します。
ただし、最近はカード番号やセキュリティコードを券面に表示しないナンバーレスカードもあります。その場合は、発行会社の公式アプリなどで確認します。つまり、「セキュリティコード=必ずカード裏面にある3桁」と覚えるだけでは対応できないカードもあるということです。
また、セキュリティコードを正しく入力しても、それだけで本人認証がすべて終わるとは限りません。ネット決済では、EMV 3-Dセキュアによってワンタイムパスワードやアプリ認証などが追加される場合があります。決済画面で別の認証が出ても、直ちに異常というわけではありません。
クレジットカードのセキュリティコードとは?まず意味と場所を確認
セキュリティコードはネット決済などで使う確認用の番号
セキュリティコードは、ネット通販などカードそのものを店舗へ提示しない「カード非提示取引」で、カード情報の確認を補うために利用されます。カードブランドなどによってCVV2、CVC2、CID、CAV2など異なる名称があります。
PCI Security Standards Councilの公式FAQでも、これらの3桁または4桁の確認コードは、EC、電話注文などのカード非提示取引でカード保有を確認するために求められることがあると説明されています。
したがって、普段利用しているネットショップで、カード番号、有効期限、名義などを入力した後にセキュリティコード欄が出てきても、それ自体は珍しいことではありません。
一方で、セキュリティコードは「この人が間違いなく契約者本人である」と単独で証明する秘密のパスワードではありません。カード番号などと一緒に第三者へ知られれば、不正利用に使われるおそれがあります。そのため、決済に必要だからといって軽く扱わないことが重要です。
セキュリティコードは暗証番号ではない
最も間違えやすいのが、セキュリティコードと暗証番号の取り違えです。暗証番号は一般に自分で設定・管理するPINで、ICカードを店頭端末へ差し込んで支払う場合やATMなどで使用します。
これに対してセキュリティコードは、カード会社がカードへ設定している確認用の番号です。自分で好きな数字に設定するものではありません。
たとえばネット通販の画面に「セキュリティコードを入力してください」と表示されたとき、自分が普段店頭で使っている4桁の暗証番号を入力するのは間違いです。American Expressではオンライン購入用セキュリティコードも4桁ですが、暗証番号とは別物です。暗証番号そのものを忘れて困っている場合は、クレジットカードの暗証番号を忘れたときの確認方法と再設定の流れを確認すると、セキュリティコードとの違いを切り分けやすくなります。
| 情報 | 主な役割 | 確認方法・利用場面 |
|---|---|---|
| カード番号 | カード口座を識別する情報 | 券面または公式アプリなど |
| 有効期限 | カードを利用できる期限 | 券面または公式アプリなど |
| セキュリティコード | カード非提示取引の確認を補う情報 | 券面の3桁・4桁、公式アプリなど |
| 暗証番号 | 店頭IC決済やATMなどでの本人確認 | 自分で設定・管理するPIN |
| EMV 3-Dセキュア | ネット決済時の本人認証 | ワンタイムパスワードやアプリ認証など |
クレジットカードのセキュリティコードはどこにある?ブランド別に確認
Visaはカード裏面の3桁を確認
Visaの公式FAQでは、セキュリティコードについて「カード裏面のご署名欄上にある3桁の数字」と案内しています。
Visaカードをネット通販で利用して3桁の入力を求められたら、まずカード裏面を確認します。ただし、券面デザインは発行会社によって異なる場合があり、ナンバーレスカードのように券面へ番号を表示しないものもあります。
裏面に3桁らしい数字が見当たらないからといって、カード番号の末尾3桁を入力したり、適当な数字を試したりしないようにしましょう。カード発行会社の公式サイトや公式アプリで確認するのが確実です。
Mastercardは一般的に裏面3桁のCVC
Mastercardでは「CVC」や「CVC2」という名称が使われます。Mastercardの公式情報でも、CVCはカードの裏面に印字される3桁の番号として案内されています。
Mastercardの公式FAQでは、VisaとMastercardのセキュリティコードについて、カード裏面の署名欄に印字される3桁と説明しています。
また、Mastercardの認証に関する公式情報でも、オンライン取引などでカードの正当性を確認するためのセキュリティ対策が案内されています。
日本で発行されるカードについては発行会社によって券面や確認方法が異なることがあるため、最終的には発行会社の説明を確認してください。たとえば楽天カードのセキュリティコード解説でも、Visa・Mastercard・JCBなどについて裏面3桁の確認方法が案内されています。
JCBはカード裏面の3桁
JCBの公式FAQでは、JCBカードのセキュリティコードはカード裏面に印字された3桁の数字と案内されています。
ここで迷いやすいのが、カード裏面に3桁ではなく7桁の数字が並んで見える場合です。JCBの「カードが利用できない」案内によると、署名欄右上に7桁の数字が記載されているカードでは、その下3桁がセキュリティコードです。
たとえば説明用に「1234567」と7桁並んでいるとすると、JCBが案内している同じ形式のカードなら確認するのは末尾の「567」にあたる部分です。7桁すべてを入力するわけではありません。
American Expressはオンライン購入なら表面4桁
American Expressは、VisaやJCBと同じように「裏面の3桁」と思い込むと間違えやすいカードです。
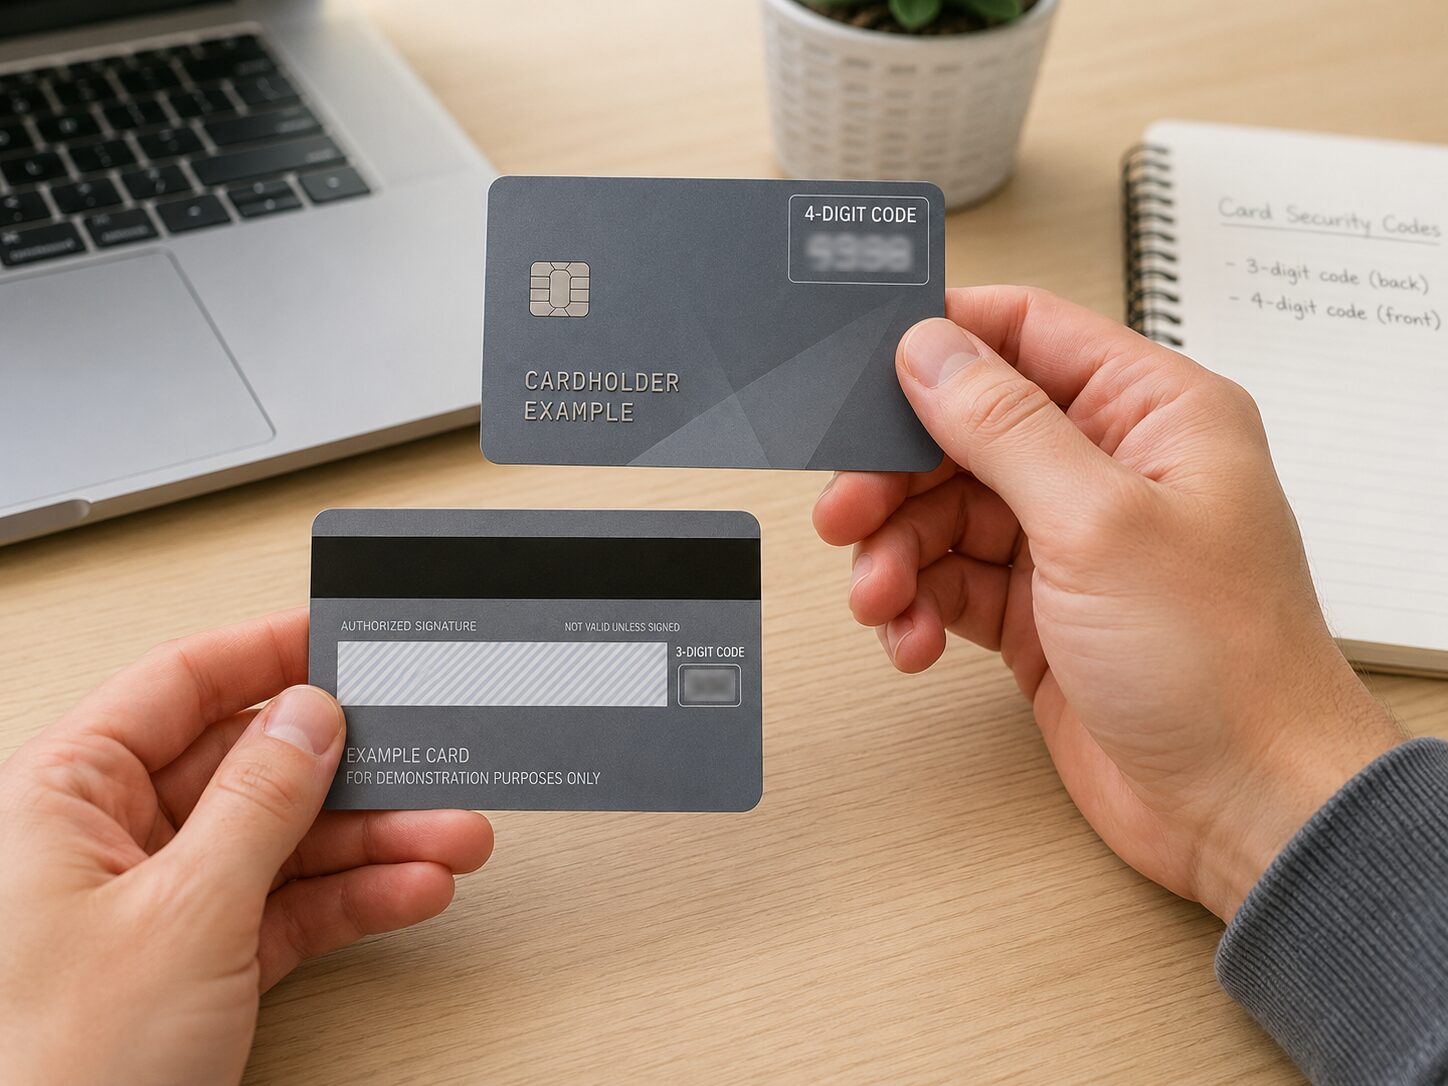
American Expressの公式案内では、セキュリティコードには表面4桁と裏面3桁の2種類があり、4桁のコードはオンライン購入、3桁のコードはアメックスの各種手続きにおける本人認証に使用すると説明しています。
そのため、ネットショップでAmerican Expressを選択し、セキュリティコードを求められた場合は、カード表面の4桁を確認します。裏面に3桁があるからといって、オンライン購入欄へそちらを入力しないよう注意してください。
「アメックスは4桁」という覚え方はネット通販では役立ちますが、より正確には「オンライン購入は表面4桁、アメックスの手続きでは裏面3桁を使う場合がある」と覚えると迷いにくくなります。
3桁・4桁のセキュリティコードを見分ける早見表
| カード・ブランド | 確認する場所の目安 | 迷いやすいポイント |
|---|---|---|
| Visa | 裏面3桁 | ナンバーレスなどは発行会社の案内を確認 |
| Mastercard | 一般的に裏面3桁 | CVC・CVC2と表示される場合がある |
| JCB | 裏面3桁 | 7桁表示なら下3桁のカードがある |
| American Express | オンライン購入は表面4桁 | 裏面3桁はアメックスの手続きに使う場合がある |
| ナンバーレスカード | 公式アプリなど | 券面にコードが印字されていない場合がある |
決済サイトによっては「セキュリティコード」という日本語ではなく、「CVV」「CVV2」「CVC」「CVC2」「CID」などと表示される場合があります。見慣れない英字が書かれていても、入力欄の説明やカードブランドを確認してください。
これらは通販サイト用に自分で新しいパスワードを設定するという意味ではありません。自分のカードに設定されたセキュリティコードを確認して入力します。
ナンバーレスカードのセキュリティコードはどこで確認する?
カード表面にも裏面にも数字がないのは異常ではない
新しいカードが届いて表も裏も確認したのに、カード番号や3桁のコードが見当たらない場合があります。これは印刷ミスとは限りません。券面にカード情報を表示しないナンバーレスカードがあるためです。
たとえばJCBの公式FAQでは、JCBナンバーレスカードにはセキュリティコードの印字がなく、MyJCBアプリで確認すると案内しています。
JCBのMyJCBアプリ利用案内でも、対象カードではアプリからカード番号、有効期限、セキュリティコードを確認できることが案内されています。
三井住友カードでも、セキュリティコードに関する公式FAQで、ナンバーレスカードやカードレスカードはVpassアプリから確認すると案内しています。
想定例|カード裏面を探しても3桁がどこにもない場合
たとえば新しく届いたナンバーレスカードでネット通販をしようとし、決済画面に「セキュリティコード3桁」と表示されたとします。カードを裏返しても数字が見つからないと、「このカードではネット通販ができないのでは」と思うかもしれません。
この場合は、まずカードの商品名や発行会社を確認し、発行会社の公式アプリを開きます。アプリ内の「カード情報」「カード番号を表示」などの項目から本人確認を行い、表示されたセキュリティコードを確認します。
検索画像で似たカードを探したり、カード番号の末尾3桁を代用したりする必要はありません。ナンバーレスカードは「番号がない」のではなく、「券面に表示していない」ケースがあると覚えておくと解決しやすくなります。
スマホで表示したカード情報も人に見せない
公式アプリでセキュリティコードを確認できるからといって、表示画面をスクリーンショットで保存したり、家族や知人へ画像で送ったりするのは避けた方が安全です。
電車やカフェなどで確認するときも、周囲から画面を見られないよう注意してください。入力が終わったらカード情報画面を閉じることも大切です。
セキュリティコードと暗証番号・3Dセキュアの違い
「セキュリティコード」「暗証番号」「認証コード」を区別する
ネット決済では複数の「コード」が出てくるため、名称をよく確認する必要があります。
- セキュリティコード:カードに設定された3桁・4桁の確認情報です。券面または公式アプリなどで確認します。
- 暗証番号:店頭IC決済やATMなどで使うPINです。セキュリティコード欄には入力しません。
- 3Dセキュアの認証情報:決済時に必要に応じて利用するワンタイムパスワードやアプリ認証などです。
たとえばネット通販で最初にセキュリティコード3桁を入力し、その直後に6桁のワンタイムパスワードを求められることがあります。この2つは別の情報です。「さっきコードを入力したのに、またコードを聞かれた」と混乱しないようにしましょう。
3Dセキュアはオンライン決済時の本人認証
JCBの3Dセキュア(J/Secure)では、ネットショッピングでの第三者による不正利用を防ぐための本人認証サービスとして、必要に応じてワンタイムパスワードやMyJCBアプリなどによる認証を行うと説明しています。
EMV 3-Dセキュアでは取引情報や端末情報などを使ったリスク分析も行われるため、対応サイトで買い物をしても毎回必ず認証画面が出るとは限りません。JCBでも、分析の結果、追加の本人認証が不要と判断された場合は認証画面が表示されないと案内しています。
また、日本クレジット協会のクレジットカード・セキュリティガイドライン6.1版では、EC加盟店の不正利用対策としてEMV 3-Dセキュアの導入が指針対策に位置付けられています。
つまり現在のネット決済では、セキュリティコードだけを頼りにするのではなく、本人認証や不正検知などを組み合わせて安全性を高める考え方になっています。3Dセキュアの本人認証の仕組みや設定方法を確認したい場合は、クレジットカードの3Dセキュアとは何かを解説した記事も参考になります。
クレジットカードのセキュリティコードはなぜ必要?
カードを見せない取引で確認情報を増やすため
実店舗ではカードをIC端末へ差し込んだりタッチしたりできますが、ネット通販では店員がカード現物を見ることはできません。入力されたカード番号だけでは、その情報を入力している人が実際にカードを確認できる状況なのか判断しにくくなります。
そこでカード番号や有効期限とは別に、カードに設定された確認コードを入力させることで、カード非提示取引の確認材料を増やします。
ただし、セキュリティコードさえあれば不正利用を完全に防げるという意味ではありません。偽サイトへカード番号、有効期限、セキュリティコードをまとめて入力してしまえば、それらの情報が同時に盗まれる可能性があります。
このため、セキュリティコードだけでなく、EMV 3-Dセキュアやカード会社の不正検知、利用通知など複数の対策を組み合わせることが重要になります。
サブスクで毎月セキュリティコードを入力しないのはなぜ?
動画配信や音楽配信などのサブスクを契約すると、最初のカード登録時にはセキュリティコードを入力したのに、翌月以降は何もしなくても料金が請求されることがあります。
「毎月入力しないのなら、ショップがセキュリティコードを保存しているのでは」と考えるかもしれませんが、PCI DSSではそのような扱いは認められていません。
PCI Security Standards Councilの公式FAQでは、カード確認コードを取引の承認後に保存することは禁止されており、継続課金のために保存することも認められていません。
したがって「2回目以降にコードを聞かれない=加盟店がコードを保存している」とは限りません。継続課金はセキュリティコードを毎月保存して使い回す方法とは別の決済処理で行われます。
決済画面でセキュリティコードを求められたときの確認手順
迷ったら6つの順番で確認する
- 1.決済に使っているカードを確認する:サイトへ登録しているカードと、手元で見ているカードが同じか確認します。複数枚持っている場合は取り違えに注意します。
- 2.カードブランドを確認する:Visa、Mastercard、JCB、American Expressなどを確認します。American Expressならオンライン購入は表面4桁です。
- 3.入力欄の名称を見る:セキュリティコード、CVV、CVC、CIDなどなのか、暗証番号や3Dセキュアの認証コードなのかを区別します。
- 4.券面または公式アプリを確認する:ナンバーレスカードなら券面だけを探さず、発行会社の公式アプリを確認します。
- 5.決済ページが正規か確認する:メールやSMSのリンクから開いたページではないか、利用中のショップの正規の決済画面かを確認します。
- 6.必要なら3Dセキュアへ進む:本人認証画面が表示されたら、カード会社が指定する方法で認証します。
想定例|JCBの裏面に7桁あり入力欄は3桁の場合
通販サイトの決済画面に「セキュリティコード3桁」と表示されているのに、JCBカードの裏面には7桁の数字が並んでいるケースがあります。
このとき「7桁しかないから入力できない」と諦めたり、先頭3桁を入れたりせず、JCB公式案内を確認します。JCBでは署名欄右上に7桁が表示されているカードの場合、下3桁がセキュリティコードです。
このように、入力欄の桁数とカード券面の数字の並びが違う場合は、推測せずブランド・発行会社の公式説明と照合するのが基本です。
想定例|American Expressで裏面3桁を入れてエラーになる場合
別のカードで「裏面3桁」に慣れている人ほど、American Expressでも裏面3桁を入力してしまうことがあります。しかしオンライン購入用は表面4桁です。
セキュリティコードエラーが表示されたら、何度も同じ3桁を入力するのではなく、カード表面の4桁を確認してください。カードブランドによって位置と桁数が違う代表例です。
セキュリティコードを入力しても決済できないときの原因と対処法
| 困っている状況 | 確認すること | 次にすること |
|---|---|---|
| 3桁を入れてもエラー | ブランド・コード位置 | 発行会社の公式案内と照合する |
| American Expressでエラー | 表面4桁か | オンライン購入用4桁を確認する |
| JCB裏面に7桁ある | 末尾3桁か | JCB公式案内と照合する |
| カードにコードがない | ナンバーレスか | 公式アプリを確認する |
| 更新後に決済できない | 旧カード情報が残っていないか | 新カードの情報へ更新する |
| コード入力後に認証画面が出る | 3Dセキュアか | 正規画面を確認して本人認証する |
| すべて正しいのに通らない | 利用可能額・利用制限・加盟店側エラーなど | 発行会社や加盟店の公式窓口へ確認する |
「セキュリティコードが違います」と思い込まない
決済エラーが出ると、最後に入力したセキュリティコードが原因だと思いがちです。しかし、カード番号の入力ミス、有効期限の月と年の取り違え、利用可能額、カード会社による利用制限、3Dセキュア認証、加盟店側のシステムなど、ほかにも原因があります。
とくに有効期限は「月/年」と「年/月」を間違えることがあります。セキュリティコードだけを何度も打ち直すのではなく、決済画面の各項目を最初から確認した方が原因を絞り込みやすくなります。画面にエラーコードが表示されている場合は、クレジットカードのエラーコードと決済できない原因・対処法を確認すると、セキュリティコード以外の原因も切り分けやすくなります。
更新・再発行後は新しいカードの情報を確認する
更新カードや再発行カードが届いたあと、以前から使っている通販サイトで決済できなくなることがあります。ブラウザやショップに保存された旧カード情報が残っている可能性を確認してください。
JCBでは、更新・再発行などによってカード番号や有効期限が変更された場合、セキュリティコードも変更になると案内しています。新しいカードが届いたら、カード番号だけでなく、有効期限とセキュリティコードも新しいカードで確認しましょう。
ブラウザの自動入力機能を使っている人は、古い有効期限などが自動入力されていないか、確定する前に一度画面を見直すと入力ミスを防ぎやすくなります。
セキュリティコードが見えない・消えた・読めないときはどうする?
読めない数字を推測して何度も試さない
長期間使っているカードでは、財布からの出し入れなどで裏面の印字が擦れ、「3なのか8なのか分からない」といった状態になることがあります。
この場合、「たぶん3だろう」と推測して何度も入力するのは避けてください。発行会社の公式窓口へ相談し、必要に応じて再発行などの案内を受けます。
券面に数字がないナンバーレスカードなら、コードが消えたわけではない可能性があります。まずカードの種類を確認し、公式アプリで表示できないか確認してください。
問い合わせ先も「公式」か確認する
セキュリティコードについて相談するときに、検索結果でたまたま見つけた電話番号へカード情報を伝えるのも避けたいところです。
カード会社の公式アプリ、公式サイト、カードに案内されている窓口などから連絡先を確認します。カード情報を扱う相談だからこそ、問い合わせ先が本物であることも重要です。
セキュリティコードを入力して大丈夫?安全なサイトか確認するポイント
正規の決済画面で入力するのは一般的
ネットショップでセキュリティコードを求められたからといって、それだけで「怪しいサイト」と判断する必要はありません。正規のカード非提示取引で確認コードを入力することは一般的です。
判断するときに重要なのは、セキュリティコードの入力欄があるかではなく、その画面へどのように到達したかです。
自分で利用しているショップを開き、商品をカートへ入れ、購入手続きを進めた結果として表示された決済画面と、突然届いた「カードを停止しました」というSMSから開いた画面では意味が違います。
メールやSMSから突然カード情報を求められたら警戒する
クレジットカード会社、銀行、通販会社、宅配会社などを装い、「支払いに失敗しました」「本人確認が必要です」「カードを停止します」などと表示して偽サイトへ誘導するフィッシングがあります。
経済産業省のクレジットカード不正利用への注意喚起では、クレジットカード会社などを装ってカード番号等の入力を求めるフィッシングメールやSMSに注意するよう呼びかけています。
経済産業省は、万一フィッシングサイトへカード番号を入力してしまった場合は、すぐにカード会社へ連絡するよう案内しています。
American Expressのフィッシング対策案内でも、カード表面4桁・裏面3桁のセキュリティコードなどを盗もうとする偽メールについて注意喚起しています。
安全か迷ったときの5項目チェック
- 自分から開いたサイトか:突然届いたSMSやメールのリンクから開いた場合は、そのまま入力しない方が安全です。
- 買い物をしている最中か:何も購入していないのにカード情報を要求された場合は理由を確認します。
- カード停止などで急がされていないか:焦らせて入力を促すメッセージには注意します。
- 公式アプリで同じ通知を確認できるか:リンクを閉じ、自分で公式アプリを開いて状況を確認します。
- 不明ならカード会社へ確認できるか:メール内の連絡先ではなく、公式窓口を自分で確認します。
セキュリティコードを他人に知られるとどうなる?
カード番号などと一緒に知られると不正利用につながるおそれがある
セキュリティコードだけを知られたからといって、必ず不正利用されるわけではありません。しかし、カード番号、有効期限、名義などほかのカード情報と組み合わされると、不正利用に使われる可能性が高まります。
そのため「カード表面だけなら送っても大丈夫」「裏面だけなら大丈夫」と考えない方が安全です。表面と裏面の画像を別々に送ったとしても、両方から情報を組み合わせられる可能性があります。
SNS、フリマアプリ、ブログ、動画配信などでも同様です。高画質の写真では、画面上では小さく見える数字でも拡大すると読めることがあります。
不審サイトへ入力してしまった場合の手順
- 1.そのページで追加操作をしない:さらに暗証番号や認証コードを求められても入力を続けません。
- 2.カード発行会社へ連絡する:公式アプリ、公式サイトなどから正規の窓口を確認し、フィッシングサイトへ入力した可能性を伝えます。
- 3.利用明細・利用通知を確認する:身に覚えのない取引がないかを確認します。
- 4.IDやパスワードも入力したなら変更する:同じパスワードを他サービスで使っている場合は、そちらも見直します。
- 5.カード会社の指示に従う:カード停止や再発行など、必要な対応は発行会社の案内に従います。
「まだ身に覚えのない請求がないから大丈夫」と待つのではなく、カード情報を偽サイトへ入力したことに気付いた段階で相談するのが重要です。
セキュリティコードは保存していい?安全な管理方法
加盟店は取引承認後にセキュリティコードを保存できない
ネットショップへカードを登録すると、次回からカード番号をすべて入力しなくても決済できることがあります。そのため、「ショップはセキュリティコードも保存しているのでは」と疑問に思う人もいるでしょう。
しかし、PCI Security Standards Councilの公式FAQでは、カード確認コードを取引の承認後に保存することは禁止されています。暗号化して保存することも認められておらず、継続課金のために保持することもできません。
したがって、カードを登録したネットショップで2回目からセキュリティコードを求められないからといって、「前回入力した3桁をそのまま保管している」と考えるのは正確ではありません。
自分で写真やメモに残す場合も慎重に
PCI DSSの保存禁止は加盟店など事業者側のルールであり、個人が自分のカード情報をどのように管理するかとは別の話です。
ただし、安全面を考えれば、カード番号、有効期限、セキュリティコードを1枚の写真や平文のメモへまとめて保存するのは避けた方がよいでしょう。
スマートフォンをなくす以外にも、クラウドへの自動同期、家族との写真共有、バックアップなどによって、本人が意識しない場所へ情報が複製される場合があります。
ナンバーレスカードで公式アプリから確認できるなら、必要なときにアプリを開いて確認することで、別の場所へ書き写す必要を減らせます。
「セキュリティコードが分からない」でよくある失敗例
- 失敗例1|暗証番号の4桁を入力する:セキュリティコードと暗証番号は別です。American Expressの表面4桁とも区別します。
- 失敗例2|カード番号の末尾3桁を入力する:カード番号の最後3桁を使うわけではありません。カードで指定されたセキュリティコードを確認します。
- 失敗例3|JCBの裏面7桁をすべて入力する:JCBで7桁が並ぶ形式では下3桁を確認するカードがあります。
- 失敗例4|American Expressで裏面3桁をネット通販に使う:オンライン購入では表面4桁を確認します。
- 失敗例5|ナンバーレスカードの裏面だけを探し続ける:カードに印字されない場合は公式アプリで確認します。
- 失敗例6|印字が薄いコードを推測する:読めないときは何度も試さず、発行会社へ確認します。
- 失敗例7|決済エラーはすべてコードが原因だと思う:カード番号、有効期限、利用状態、3Dセキュアなどほかの原因も確認します。
- 失敗例8|SMSから開いた画面へすぐ入力する:フィッシングの可能性があるため、リンクを閉じ公式アプリや公式サイトから確認します。
セキュリティコードで迷ったときの判断早見表
| 現在の状況 | 判断の目安 | 次にすること |
|---|---|---|
| Visaを使っている | 通常は裏面3桁 | Visa・発行会社の公式案内と照合 |
| Mastercardを使っている | 通常は裏面3桁 | 発行会社の公式案内と照合 |
| JCB裏面に7桁ある | 下3桁がコードのカードがある | JCB公式案内を確認 |
| American Expressでネット購入 | 表面4桁 | オンライン購入用コードを入力 |
| カードに番号が見当たらない | ナンバーレスの可能性 | 公式アプリを確認 |
| 印字が消えて読めない | 推測しない | カード発行会社へ相談 |
| コード入力後に別の認証が出た | 3Dセキュアの可能性 | 正規の本人認証画面か確認 |
| メール・SMSで入力を求められた | フィッシングを警戒 | リンクを閉じ公式サイトから確認 |
| コードを入れても決済できない | コード以外も原因になり得る | カード番号・有効期限・利用状態なども確認 |
クレジットカードのセキュリティコードに関するよくある質問
クレジットカードのセキュリティコードとは何ですか?
主にネット通販などのカード非提示取引で、カード情報の確認を補うために使用される3桁または4桁の数字です。カード番号、有効期限、暗証番号、3Dセキュアの認証情報とは別です。
セキュリティコードは何桁ですか?
一般的には3桁または4桁です。Visa、Mastercard、JCBでは通常3桁、American Expressではオンライン購入時に表面4桁を利用します。ナンバーレスカードでは券面に印字されていない場合があります。
カード番号の最後3桁がセキュリティコードですか?
いいえ。カード番号の末尾3桁をそのまま使うという意味ではありません。カード番号とは別に設定されているセキュリティコードを確認してください。
JCBの裏面に7桁ありますがどの数字ですか?
JCBでは、カードによって署名欄右上に7桁の数字が表示され、その下3桁がセキュリティコードになっている場合があります。カードの形式をJCB公式案内と照合して確認してください。
American Expressは3桁と4桁のどちらですか?
American Expressには表面4桁と裏面3桁の2種類があります。オンライン購入時に利用するのは表面4桁です。裏面3桁はAmerican Expressの手続きで本人認証に使う場合があります。
セキュリティコードと暗証番号は同じですか?
同じではありません。セキュリティコードは主にカード非提示取引で使う確認情報、暗証番号は店頭のIC決済やATMなどで利用するPINです。
ナンバーレスカードのセキュリティコードはどこですか?
カード会社の公式アプリなどで確認するタイプがあります。JCBナンバーレスカードではMyJCBアプリ、対象となる三井住友カードではVpassアプリから確認する案内があります。
セキュリティコードを忘れた場合はどうすればいいですか?
暗証番号のように自分で決めて記憶する番号ではないため、カード券面や発行会社の公式アプリで確認します。印字が消えている場合は、推測せず発行会社へ相談してください。
セキュリティコードは更新・再発行で変わりますか?
変わる場合があります。たとえばJCBでは、更新・再発行などによってカード番号や有効期限が変更になった場合、セキュリティコードも変更になると案内しています。新しいカードが届いたら、保存してあるカード情報も確認してください。
ネットショップがセキュリティコードを保存してもいいのですか?
PCI DSSでは、加盟店などがセキュリティコードを取引承認後に保存することは禁止されています。継続課金のために保存することも認められていません。
通販サイトへ入力しても安全ですか?
正規の通販サイトの決済画面で入力を求められること自体は一般的です。ただし、メールやSMSから突然誘導されたページ、カード停止などを理由に入力を急がせるページでは慎重に確認してください。
セキュリティコードを入れた後にワンタイムパスワードが出ましたが正常ですか?
EMV 3-Dセキュアによる本人認証であれば、セキュリティコード入力後にワンタイムパスワードやアプリ認証などが求められることがあります。セキュリティコードと3Dセキュアは別の仕組みです。
3Dセキュア対応なのに認証画面が出ないことはありますか?
あります。EMV 3-Dセキュアでは取引情報などを利用したリスク分析が行われ、追加認証が不要と判断されれば、利用者がパスワードなどを入力する画面が表示されない場合があります。
セキュリティコードを不審なサイトへ入力してしまったらどうしますか?
カード発行会社の公式窓口へ早めに相談してください。あわせて利用明細や利用通知を確認し、身に覚えのない取引がないか確認します。ログインIDやパスワードまで入力した場合は、パスワード変更なども検討します。
まとめ|クレジットカードのセキュリティコードはカードごとに場所を確認しよう
クレジットカードのセキュリティコードとは、主にネット通販などカードを直接提示しない取引で、カード情報の確認を補うために利用される3桁または4桁の数字です。
Visa、Mastercard、JCBでは通常は裏面の3桁を確認します。American Expressではオンライン購入時に表面4桁を利用します。ただし、ナンバーレスカードのように券面へコードを表示せず、公式アプリから確認するカードもあります。
特に迷いやすいのは、JCBで裏面に7桁が並んでいるケース、American Expressの表面4桁と裏面3桁、ナンバーレスカードで券面に数字がないケースです。分からないときは推測せず、カードブランドや発行会社の公式案内を確認してください。
また、セキュリティコード、暗証番号、EMV 3-Dセキュアは別の仕組みです。セキュリティコードを入力したあとに追加認証が行われる場合もありますし、リスク分析によって認証画面が表示されない場合もあります。
決済できないときは、セキュリティコードだけを何度も入れ直すのではなく、カードの取り違え、ブランド、コードの位置、カード番号、有効期限、更新・再発行、3Dセキュア、カードの利用状態などを順番に確認すると原因を見つけやすくなります。
そして、カード会社などを名乗るメールやSMSから突然セキュリティコードを求められた場合は、そのまま入力しないことが重要です。メッセージ内のリンクを閉じ、公式アプリや自分で開いた公式サイトから状況を確認してください。
不審なサイトへカード番号やセキュリティコードを入力してしまった場合は、「まだ請求されていないから大丈夫」と判断せず、カード発行会社の公式窓口へ早めに相談しましょう。

コメント