- 生活保護でもクレジットカードは作れる?保有・審査・利用時の注意点を解説
- 生活保護でもクレジットカードは持てる?先に結論
- 生活保護でクレジットカードを持つと保護費に影響する?
- 生活保護を受ける前から持っているクレジットカードはどうなる?
- 生活保護受給中に新しくクレジットカードを作れる?
- 生活保護受給中にクレジットカードを使うなら注意したい4つの支払い方法
- 生活保護でクレジットカード利用について福祉事務所へ確認したい場面
- ケース別|生活保護でクレジットカードを使う前にどう判断する?
- 生活保護でカードを使う前に確認したいチェックリスト
- 生活保護でクレジットカードを使って困りやすい失敗例
- クレジットカードの支払いができなくなりそうなときはどうする?
- 生活保護でクレジットカードが作れないときの代替手段
- クレジットカード・デビットカード・プリペイドカードを比較
- 生活保護とクレジットカードでよくある勘違い
- 生活保護とクレジットカードについてよくある質問
- 迷ったときはこの順番で確認する
- まとめ|生活保護とクレジットカードは「持てるか」だけでなく使い方まで確認しよう
生活保護でもクレジットカードは作れる?保有・審査・利用時の注意点を解説
生活保護を受けていると、「クレジットカードを持っているだけで問題になるのか」「以前から持っているカードは解約しなければならないのか」「新しく申し込んでもよいのか」「ネット通販やスマホ料金の支払いに使っても大丈夫なのか」と迷うことがあります。
結論からいうと、生活保護法の条文上、生活保護受給中であることだけを理由にクレジットカードの所持を全国一律で禁止する規定は確認できません。ただし、「カードを持つこと」「カード会社の審査に通ること」「生活保護制度の中でどのように使うか」は別々に考える必要があります。
特に区別したいのが、商品の代金を後から支払うショッピング利用と、カード会社から現金を借りるキャッシングです。横浜市の2026年度版「生活保護のしおり」では、知人・親族からの借金、カードローン、キャッシングなどの借入金も収入とみなすと案内されています。一方、国の実施要領では、自立更生など一定の目的に使われる貸付資金について、条件を満たせば収入として認定しない取扱いも定められています。
つまり、「カードだから全部ダメ」「1回払いなら何を買っても大丈夫」のどちらも単純化しすぎです。生活保護でクレジットカードを考えるときは、何に使うのか、支払日に全額を用意できるのか、新しい借入や第三者からの援助が発生していないかを1つずつ確認する必要があります。
ネット通販や月額サービスを利用したいだけなら、デビットカード、プリペイドカード、口座振替などで目的を満たせる場合もあります。カードを作ること自体を目的にせず、「何のために必要なのか」から考えていきましょう。
生活保護でもクレジットカードは持てる?先に結論
生活保護受給中でもクレジットカードの所持が一律禁止されているわけではない
e-Gov法令検索「生活保護法」を確認すると、生活保護受給中の人にクレジットカードの所持を一律に禁止する条文はありません。
一方、生活保護法第60条では、被保護者は収入、支出その他生計の状況を適切に把握するとともに、支出の節約を図り、生活の維持・向上に努めなければならないとされています。また、第61条では、収入、支出その他生計の状況について変動があった場合などに届出を行うことが定められています。
そのため、「財布の中にカードが1枚ある」という事実だけを見るのではなく、実際にどう使っているかを見ることが重要です。
たとえば、以前から持っているカードで毎月3,000円のスマホ料金を1回払いにし、利用額を把握したうえで支払日に全額を用意しているケースと、月末に食費が足りなくなりキャッシングで3万円を借りるケースでは、同じカードを使っていても内容は大きく違います。
新しく作れるかどうかはカード会社の審査で決まる
生活保護法にカードの一律所持禁止規定がないことと、新しいクレジットカードを発行してもらえることは別問題です。クレジットカードには商品ごとの申込資格があり、申し込んだ後はカード会社による審査があります。
指定信用情報機関のCICには、クレジットやローンの申込情報、契約内容、契約額や極度額、請求額、入金額、残高、入金履歴などが登録されます。カード会社はこうした信用情報を判断材料の1つとして利用します。
一方で、CICが公開している信用情報の登録項目に「生活保護を受給しているかどうか」という項目が独立して設けられているわけではありません。また、CICがカードの審査結果を決めるわけでもありません。最終的な発行判断はカード会社が自社の審査基準に基づいて行います。
CICに登録される情報の内容や保有期間は、CIC「CICが保有する信用情報」で確認できます。
「持つこと」と「どのように使うか」は分けて考える
すでにカードを持っていても、使い方によっては翌月以降の生活費を圧迫します。クレジットカードでは利用した日に財布の現金が減らないため、「まだお金が残っている」と感じやすいからです。
たとえば今月使える生活費が8万円で、カードで食料品1万円、日用品5,000円、スマホ料金4,000円を支払ったとします。銀行口座からまだ引き落とされていなくても、すでに1万9,000円分を使っています。
この1万9,000円を無視して現金8万円をすべて使えば、翌月にカード請求だけが残ります。カードを使った日に家計簿へ記録し、「引き落とし待ちのお金」として確保しておくと管理しやすくなります。
生活保護でクレジットカードを持つと保護費に影響する?
通常のショッピング利用額がそのまま収入になるわけではない
クレジットカードで商品を購入しただけで、その購入額と同額の現金収入を得たことになるわけではありません。スーパーで3,000円分の食料品をカードの1回払いで購入したからといって、本人に3,000円の給与や仕送りが入ったわけではありません。
ただし、カード利用の裏側で別の経済的援助が発生している場合は注意が必要です。たとえば、毎月のカード代を離れて暮らす家族が代わりに払っている場合、「自分の口座に現金が振り込まれていないから申告とは関係ない」と自己判断しないほうがよいでしょう。
厚生労働省「生活保護法による保護の実施要領について」では、収入認定に当たって扶養義務者や縁故者などからの援助も含めて調査する考え方が示されています。
家族によるカード代の肩代わり、継続的な仕送り、第三者からの金銭的援助がある場合は、金額や方法をケースワーカーへ伝え、申告方法を確認してください。
キャッシングやカードローンの借入金は特に注意する
生活保護とクレジットカードの話で最も勘違いしやすいのが、「カードを使った」という言葉だけでショッピングとキャッシングを一緒にしてしまうことです。
ショッピングでは、カード会社などが店舗への代金を立て替え、利用者が後からカード会社へ支払います。一方、キャッシングでは利用者自身が現金を借ります。
横浜市「生活保護のしおり(2026年度版)」では、申告が必要な収入の例として、知人・親族からの借金、カードローン、キャッシングなどの借入金を挙げ、「収入とみなします」と案内しています。
一方、厚生労働省「生活保護法による保護の実施要領について」では、自立更生のために充てられる一定の貸付資金について、保護の実施機関の事前承認があり、実際に目的どおり使用されていることなどを条件として収入認定しない取扱いも定められています。
したがって、「借りたお金だから収入ではない」「借金は全部必ず同じ扱い」のどちらも正確ではありません。キャッシングを利用する前に、担当ケースワーカーへ相談するのが確実です。
高額な買い物はカードを切る前に利用できる制度がないか確認する
冷暖房設備や生活用品など、生活していくうえでまとまった出費が必要になる場合があります。そのようなときに「カードの分割払いなら月々数千円だから何とかなる」とすぐ契約するのは避けたほうがよいでしょう。
横浜市の生活保護のしおりでは、日々のやりくりでは賄えない一時的な費用について、要件や上限額があるものの、一時扶助が支給される場合があると案内しています。すべての家電や支出が対象になるわけではありませんが、先に相談することで利用できる制度が見つかる可能性があります。
「必要な物がある → すぐカードで分割」ではなく、「必要性をケースワーカーへ伝える → 利用できる扶助や制度を確認する → 対象外なら支払方法を検討する」という順番にすると、新しい債務を作ってから困るリスクを減らせます。
生活保護を受ける前から持っているクレジットカードはどうなる?
生活保護の開始だけでカードが法律上自動解約される仕組みではない
生活保護を受け始めただけで、行政が財布のクレジットカードを回収したり、生活保護法に基づいてカード契約が自動的に解除されたりする仕組みではありません。
ただし、現在使えているカードが将来も必ず同じ条件で使えるわけではありません。利用可能枠、更新、カードの利用停止などは、カード会社との契約、会員規約、支払状況などによって判断されます。
ここでの失敗例は、「生活保護になってもカードが普通に使えたので、制度上何をしても問題ないと思った」という考え方です。カード会社が決済を承認することと、生活保護制度上の収入申告や家計管理に問題がないことは別です。
住所・勤務先など登録情報が変わったら会員規約を確認する
「生活保護を受け始めた」という事実そのものを必ずカード会社へ届け出る全国共通ルールがあるとはいえません。一方、退職した、勤務先が変わった、住所や電話番号が変わった、といった事項がカード会社の届出対象になっている場合は、会員規約に従って変更する必要があります。
たとえば、退職しているのにカード会社から勤務先の確認を受けた際、以前の会社に現在も勤務していると回答するのは避けましょう。会員ページで変更できるのか、電話連絡が必要なのかはカード会社によって異なります。
生活保護受給中に新しくクレジットカードを作れる?
「生活保護だから必ず審査落ち」という公式ルールはない
クレジットカード会社は詳しい審査基準を一般に公開していません。そのため、「生活保護なら絶対に作れない」「アルバイト収入が月5万円あれば作れる」のように審査結果を断定することはできません。
CICに信用情報が登録されていても、CICが「この人にはカードを発行しない」と決めるわけではありません。カード会社が申込内容や信用情報などを基に、自社の基準で判断します。
また、新規申込時に加盟会社がCICの信用情報を照会した事実は「申込情報」として登録され、照会日から6か月間保有されます。そのため短期間に複数社へ申し込めば、その申込情報が確認され得ます。
ただし、「1か月に3枚申し込むと必ず否決」「6か月間は申し込んではいけない」といった件数基準をCICが定めているわけではありません。
年収欄や勤務先欄は推測で埋めない
申込時に実際に困りやすいのが、年収欄と勤務先欄です。たとえば、生活保護費と月2万円のアルバイト収入がある人が「年収をいくらと入力すればよいのか」と迷うケースがあります。
生活保護費をカード会社のいう年収に含めるのか、就労収入だけを入力するのかは、カード会社の入力項目や定義を確認する必要があります。自分の判断で生活保護費を給与収入として加算したり、審査に通るために実際より高い年収を書くことは避けましょう。
現在勤務していない場合も、架空の会社名や以前の勤務先を現勤務先として入力するのではなく、申込フォームに「無職」「その他」など該当する選択肢があるか確認します。入力方法が分からない場合は申込先のカード会社へ問い合わせてください。就労していない状態での申込条件や入力時の注意点を整理したい場合は、無職でもクレジットカードを作るときの申込条件と審査ポイントも確認できます。
申し込む前に5分で確認したい4項目
| 確認すること | 確認方法 | 判断のポイント |
|---|---|---|
| カードが本当に必要か | 利用したいサービスの支払い方法を見る | デビット・口座振替などで代替できないか |
| 毎月払えるか | 固定費とカード利用予定額を合計する | 翌月の生活費を先取りしないか |
| 最近申し込んだカードがあるか | メールや申込履歴を確認する | 何社へ申し込んだか自分で把握する |
| 申込内容を正確に書けるか | 年収・勤務先・住所などを確認する | 分からない項目はカード会社へ質問する |
たとえば「ネット通販でカード番号の入力を求められた」という理由なら、その通販サイトがデビットカードやコンビニ払いにも対応していないかを先に確認できます。一方、「現金がなくても買えるようにカードが欲しい」という理由なら、カードを作る前に家計不足そのものをケースワーカーへ相談するほうが優先度は高くなります。
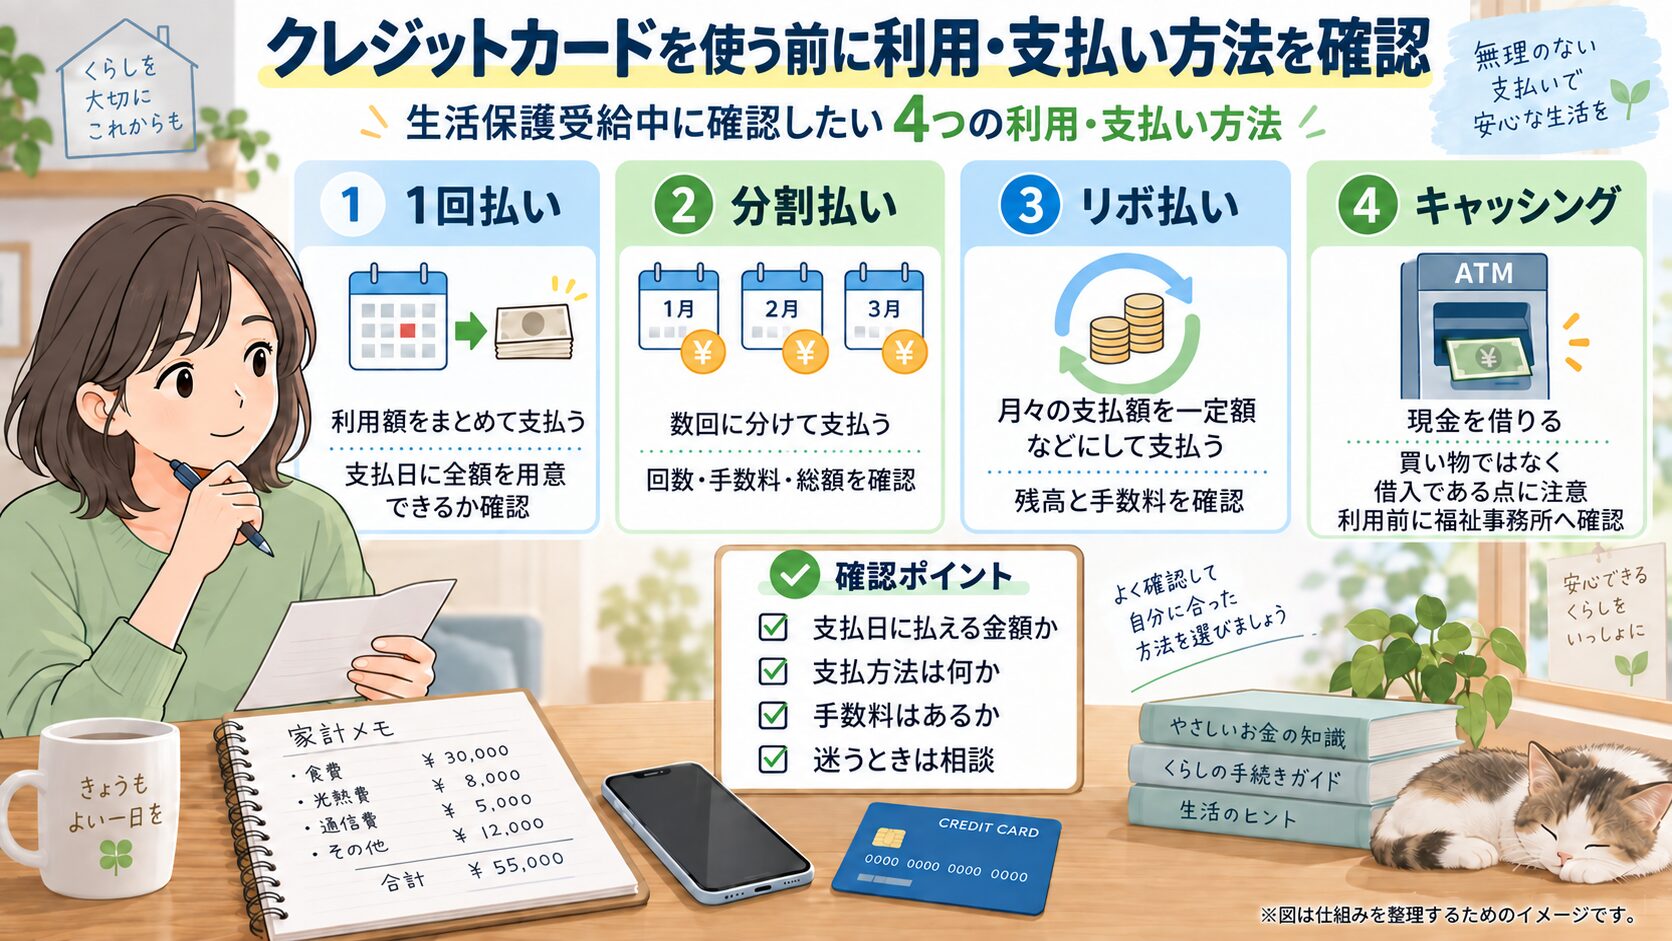
生活保護受給中にクレジットカードを使うなら注意したい4つの支払い方法
| 支払い方法 | 仕組み | 確認したいこと |
|---|---|---|
| 1回払い | 当月または翌月などに一括して支払う | 利用時点で全額を確保できるか |
| 分割払い | 回数を決めて複数回に分けて支払う | 手数料の有無・支払総額・期間 |
| リボ払い | 設定した金額などを月々支払う | 利用残高・手数料・完済予定 |
| キャッシング | カード会社から現金を借りる | 収入申告の扱い・利息・返済負担 |
1回払いでも使った日に「支払済み」と考える
日本クレジット協会「クレジットのつかい方」では、1回払いは利用した当月または翌月に一括して支払い、手数料はかからない方式と説明されています。
しかし、家計管理では引き落とし日ではなく利用日を基準にするほうが分かりやすいです。たとえば9月20日に5,000円の買い物をして10月に引き落とされる場合でも、5,000円は9月20日に使ったものとして家計簿から差し引きます。
「口座からまだ減っていないから使える」と考えないことが、翌月の資金不足を防ぐポイントです。
分割払いは月々の金額ではなく支払総額を見る
分割払いでは、カード会社や支払回数によって手数料が発生します。日本クレジット協会は、分割払いを支払回数を決めて複数回に分けて支払う方式と説明しており、支払回数に応じた手数料がかかると案内しています。
たとえば商品代5万円を分割して「毎月の支払いが数千円だから大丈夫」と判断すると、別の買い物の支払いと重なったときに負担が増えます。確認するのは月々の金額だけではなく、商品代+手数料の総額、何か月支払いが続くか、ほかの固定費と合計して払えるかです。支払回数ごとの負担を整理したい場合は、クレジットカードの分割払い手数料と計算方法も参考になります。
リボ払いは「毎月5,000円」だけを見ない
リボ払いでは、新しい買い物をしても月々の請求額が大きく変わらないことがあります。そのため、「毎月5,000円だから使える」と考えて利用を続けると、残高が増えて完済まで長くなる可能性があります。
日本クレジット協会も、リボ払いでは手数料率や手数料額に加え、支払残高を定期的に確認するよう案内しています。
利用明細を確認するときは「今月いくら払うか」だけでなく、「現在の利用残高はいくらか」を必ず見ましょう。また、カードによっては事前登録により利用分がリボ払いになるサービスもあるため、初期設定や支払方法の登録内容も確認してください。
キャッシングはショッピングではなく現金の借入
キャッシング枠からATMで1万円を引き出した場合、それは1万円の商品をカードで買ったのではなく、カード会社から現金1万円を借りた取引です。
生活保護受給中は借入金の収入認定や申告に関係するため、「利用可能枠が表示されているから使ってよい」と判断しないようにします。キャッシングが不要なら、カードによっては申込時にキャッシング枠を希望しない選択ができる場合もあります。現金を借りる流れや金利・返済方法との違いは、クレジットカードのキャッシングの仕組み・金利・返済方法で整理できます。
生活保護でクレジットカード利用について福祉事務所へ確認したい場面
次の4つに当てはまるなら利用・契約前に相談する
- キャッシングやカードローンを利用したい:現金の借入なので、収入申告や収入認定との関係を利用前に確認します。
- 高額な生活用品を分割払いで購入したい:支払総額だけでなく、対象となる扶助や他制度を利用できないか福祉事務所へ確認します。
- 家族や知人にカード代を払ってもらう:経済的な援助として扱われる可能性があるため、直接カード会社へ支払ってもらう場合でも確認します。
- 高額な電子マネー・ポイント・キャッシュバックを受け取った:現金と同様に使えるものは収入として扱われる場合があるため、通常の買い物ポイントと区別して確認します。
横浜市の2026年度版「生活保護のしおり」では、現金と同様に使用できる商品券、電子マネー、ポイントなども収入とみなす一方で、商品を購入した際に付くポイント等は除くと明記しています。
ポイントなら全部申告不要、反対に1ポイントでもすべて収入というわけではありません。地域の運用や受け取ったものの性質によって確認が必要になるため、不明な場合は金額や受取方法が分かる画面を見せてケースワーカーへ聞くと説明しやすくなります。
ケースワーカーへ相談するときは4つの情報を用意する
「カードを使ってもいいですか」とだけ質問すると、利用目的や支払方法が分からず回答しにくいことがあります。相談時は次の内容を伝えると状況を整理しやすくなります。
| 伝える内容 | 具体例 |
|---|---|
| 何を購入するか | 生活に必要な家電、スマホ料金、日用品など |
| 金額 | 合計3万円など |
| 支払方法 | 1回払い、分割払い、キャッシングなど |
| 誰が支払うか | 自分の保有金から支払う、家族が負担するなど |
この4点が分かれば、「単なる決済方法の変更なのか」「借入なのか」「家族からの援助が含まれるのか」が整理しやすくなります。
ケース別|生活保護でクレジットカードを使う前にどう判断する?
ケース1|以前から持っているカードでスマホ料金を払いたい
月額3,000円のスマホ料金を、以前から持っているカードの1回払いで支払うケースです。カード利用そのものを理由に一律禁止されるものではありませんが、引き落とし日までに3,000円を確保できるか確認します。
カードで支払った日に家計簿へ3,000円を計上し、その金額には手を付けないようにすると後払いによるズレを減らせます。
ケース2|ネット通販のためだけに新しいカードを作りたい
通販サイトで日用品を購入したいものの、カードを持っていないケースです。この場合は最初に通販サイトの支払い方法を確認します。
デビットカード、プリペイドカード、コンビニ払い、銀行振込などが利用できるなら、必ずしもクレジットカードを新規作成する必要はありません。「カードが欲しい」ではなく「この通販サイトで支払える方法が欲しい」と考えると選択肢が広がります。
ケース3|今月の食費が足りないのでカードで補いたい
今月の現金が足りないため、1回払いで食料品を購入し、翌月の保護費からカード代を払おうとするケースです。
これは今月の不足を翌月へ先送りすることになり、翌月も同じ不足が起きる可能性があります。「1回払いだから問題ない」と考えるより、生活費そのものが不足している理由を担当ケースワーカーへ伝えることが重要です。
ケース4|生活に必要な物を分割払いで購入したい
必要な生活用品が壊れ、まとまった購入費を用意できないケースです。カードの分割払いを契約する前に、福祉事務所へ「何が壊れたのか」「購入予定金額はいくらか」「現在代替手段があるか」を伝えましょう。
生活保護では、一時的な費用について一定の要件の下で扶助の対象になる場合があります。対象外であったとしても、先に確認すれば「支援制度が使えたのにカードで債務を作ってしまった」という失敗を防げます。
ケース5|カード代を家族が払ってくれると言われた
家族から「カード代1万円くらいなら毎月こちらで払う」と言われるケースです。本人の銀行口座に現金が振り込まれなくても、実質的な経済的援助に当たる可能性があります。
「直接カード会社に払ってもらえば収入にならない」と自己判断せず、援助金額と方法をケースワーカーへ説明して申告の扱いを確認してください。
生活保護でカードを使う前に確認したいチェックリスト
- 利用目的を説明できるか:「ネット通販だから」ではなく、「外出が難しく日用品を通販で買うため」など、なぜカードが必要なのか整理します。
- 利用した時点で全額を確保できるか:翌月の保護費が入らないと払えない金額なら、利用額や購入時期を見直します。
- 現在のカード利用総額を把握しているか:買い物だけでなく、スマホ料金やサブスクなど自動で請求される固定費も合計します。
- 支払方法を確認したか:1回払いなのか、分割・リボになっているのかを利用明細や会員ページで確認します。
- キャッシングを使っていないか:現金を借りる取引は通常のショッピングと分け、福祉事務所へ申告・相談します。
- 第三者の援助がないか:カード代を家族が負担する場合などは、収入申告との関係を確認します。
- 引き落とし日を把握しているか:請求額、支払日、銀行口座残高を毎月確認します。
生活保護でクレジットカードを使って困りやすい失敗例
「今月は現金が減らない」と考えて使いすぎる
クレジットカードは、その場で銀行残高が減らないことが多いため、支出を先送りできたように感じます。
たとえば生活費10万円のうちカードで2万円使ったにもかかわらず、手元の10万円もすべて使えば、翌月に2万円の請求が残ります。翌月の生活費10万円から2万円をカード代に充てれば、実際に生活に使えるのは8万円です。
そこでまた2万円をカードで補えば同じ状態が続きます。こうした連鎖を防ぐには、カードを使った日に同額を「もう使えないお金」として扱うことが重要です。
リボ払いの「毎月の請求額」だけを見て残高を見ない
「毎月5,000円なら負担できる」と考えてリボ払いを続け、新しい買い物を追加すると、支払いを続けても利用残高がなかなか減らないことがあります。
確認すべきなのは「今月5,000円」だけではなく、「残高が現在何万円あるのか」「手数料はいくら発生しているのか」「新しい利用を止めた場合でも何か月続くのか」です。
サブスクを少額だからと放置する
動画配信500円、音楽配信980円、アプリ1,500円、オンラインサービス2,000円なら、合計は毎月4,980円です。年間では5万円を超えます。
カード明細を月1回確認し、3か月以上利用していないサービスがあれば本当に必要か見直しましょう。解約したつもりのサービスが請求され続けていないかを見ることも大切です。
支払い遅れを「1日なら絶対大丈夫」と考える
CICが「異動」として示している長期の支払い遅延は、約定返済日より61日以上または3か月以上の延滞などです。
ただし、これは「60日以内なら何の問題もない」という意味ではありません。CICには入金履歴や支払状況なども登録されますし、カード会社から督促を受けたり、利用を制限されたりする可能性もあります。
反対に、「1日遅れただけで必ず異動になる」という説明も正確ではありません。CICの異動情報についてはCIC「信用情報開示報告書の見方」で確認できます。
クレジットカードの支払いができなくなりそうなときはどうする?
別のキャッシングでカード代を払わない
Aカードの請求2万円を払えないからBカードで2万円をキャッシングし、そのお金でAカードを払うと、支払先がBカードへ移っただけで借金は解決していません。さらにキャッシングの利息が発生します。
支払日に間に合わない可能性が分かった時点で、カード会社へ連絡して相談してください。日本クレジット協会も、支払方式の変更などについては代金支払先のカード会社へ相談するよう案内しています。
同時に、食費や光熱費など最低限の生活費そのものが不足している場合は、担当ケースワーカーにも状況を伝えましょう。
借金が複数あるなら公的な相談先も利用する
カードのリボ残高、キャッシング、カードローンなど複数の返済があり、自分だけでは整理できない場合は専門窓口へ相談できます。
金融庁「多重債務についての相談窓口」では、全国の財務局の相談窓口のほか、法テラス、日本弁護士連合会、日本司法書士会連合会、日本クレジットカウンセリング協会などの相談先が案内されています。
返済のために新しい借入先を探すより、現在の債務を一覧にして相談窓口へ持っていくほうが解決につながりやすくなります。
生活保護でクレジットカードが作れないときの代替手段
「カードが欲しい理由」から代替手段を選ぶ
新しいクレジットカードの審査に通らなかったとしても、すべてのキャッシュレス決済やネット通販が利用できなくなるわけではありません。
消費者庁「決済について」では、決済方法を前払い、即時払い、後払いに分類し、プリペイドカードを前払い、デビットカードを即時払い、クレジットカードを後払いの例として紹介しています。
| 目的 | 検討できる方法 | 確認すること |
|---|---|---|
| ネット通販を使いたい | デビット・プリペイド・コンビニ払い | 利用する通販サイトが対応しているか |
| スマホ料金を自動で払いたい | 口座振替・対応するデビットなど | 通信会社の支払い方法を確認する |
| 使いすぎを防ぎたい | デビット・プリペイド | 残高の範囲内で利用する |
| 現金を持ち歩きたくない | デビット・電子マネーなど | 利用店舗とチャージ方法を確認する |
デビットカードは原則として利用時に銀行口座から代金が引き落とされるため、後払いのクレジットカードより支出を把握しやすい特徴があります。プリペイドカードは事前に入金した金額の範囲で使います。
ただし、デビットカードやプリペイドカードはクレジットカードと完全に同じではありません。宿泊施設、ガソリンスタンド、月額サービスなど、商品や加盟店によって利用できない場合があります。申し込む前に、自分が使いたいサービスで利用できるか確認しましょう。
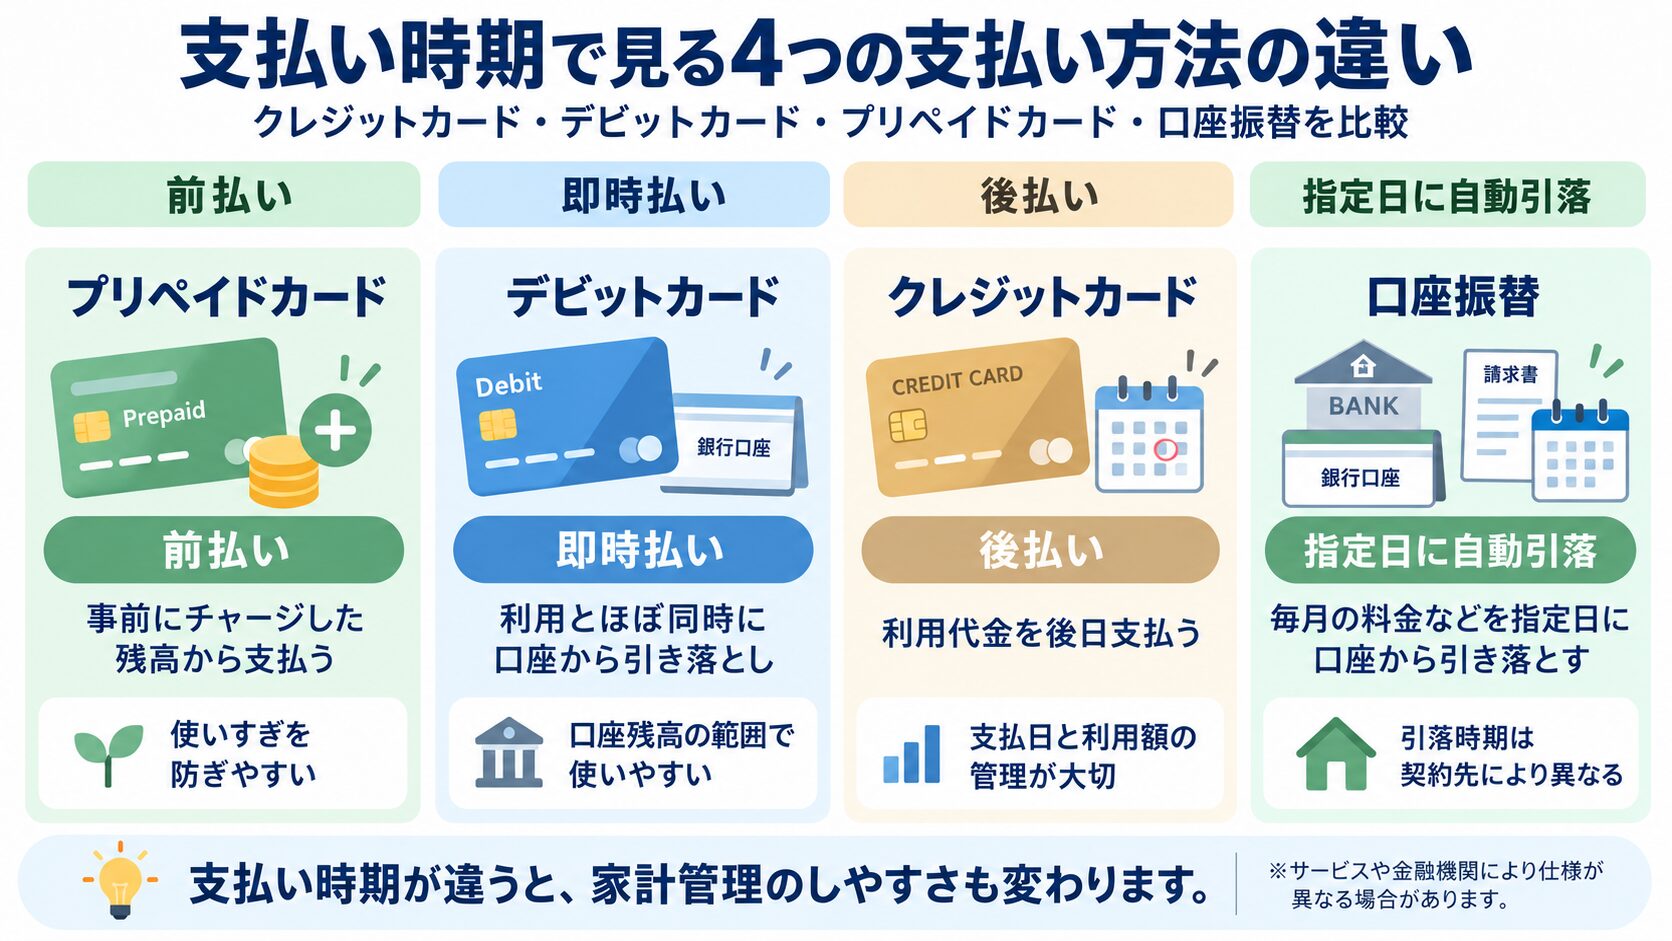
クレジットカード・デビットカード・プリペイドカードを比較
| 種類 | 支払い時期 | 特徴 | 注意点 |
|---|---|---|---|
| クレジットカード | 後払い | 利用後にまとめて支払う | 利用額と将来の請求額を管理する必要がある |
| デビットカード | 原則即時払い | 口座残高の範囲で管理しやすい | 利用できない加盟店やサービスがある |
| プリペイドカード | 前払い | チャージした範囲で利用できる | 商品によって利用条件が異なる |
生活費管理を優先したい場合は、「審査に通るカードを何とか探す」より、目的を満たせる前払い・即時払いの手段がないか確認することも選択肢になります。
生活保護とクレジットカードでよくある勘違い
| よくある勘違い | 確認したい考え方 |
|---|---|
| 生活保護になるとカードは必ず没収される | 生活保護法にカード所持を全国一律で禁止する規定はない |
| 生活保護ならカード審査には絶対通らない | 審査はカード会社が自社基準で判断するため一律には断定できない |
| カードが使えたので制度上も問題ない | カード会社の決済承認と生活保護上の申告・家計管理は別問題 |
| 1回払いならどんな使い方でも問題ない | 翌月の生活費を圧迫しない範囲で支出管理する必要がある |
| 分割・リボとキャッシングは全部同じ | 分割・リボはショッピングの支払方式、キャッシングは現金の借入 |
| 借金は返すので収入申告とは関係ない | 横浜市ではカードローンやキャッシング等の借入金も収入とみなすと案内している |
| 家族がカード会社へ直接払えば援助ではない | 経済的援助に当たる可能性があるため福祉事務所へ確認する |
| 買い物でもらったポイントはすべて収入になる | 横浜市では商品購入時に付く通常のポイント等を除外している |
生活保護とクレジットカードについてよくある質問
生活保護申請時に持っているクレジットカードは申告する必要がある?
クレジットカードそのものは銀行預金の残高と同じものではなく、「カードを1枚持っていればカードそのものを資産として申告する」という全国一律の規定があるわけではありません。
一方、生活保護申請では資産や収入、生活状況などについて調査があります。カードローンやキャッシングの残高、カード利用による債務などについて質問された場合は事実どおり伝えましょう。「カードを知られると必ず保護を受けられない」と考えて隠すのは避けるべきです。
生活保護になったことをカード会社へ連絡する必要はある?
生活保護開始そのものについて、すべてのカード会社で共通する届出ルールがあるわけではありません。ただし、退職、勤務先の変更、住所変更、電話番号変更など、会員規約で届出が必要とされている情報が変わった場合は手続きします。
自分のカード会社の会員規約や登録情報変更ページを確認し、分からない場合はカード会社へ問い合わせてください。
ネット通販やスマホ料金をカード払いにしてもいい?
生活保護受給中だからという理由だけで、ネット通販やスマホ料金のクレジットカード決済が全国一律に禁止されているわけではありません。
ただし、必要性と支払い能力は確認する必要があります。毎月3,000円の固定費として把握できているスマホ料金と、通販サイトで毎週衝動買いを繰り返して翌月の生活費が不足する状態では意味が異なります。
生活保護費をクレジットカードの年収欄に書いてもいい?
カード会社によって年収欄の定義や入力方法が異なるため、「生活保護費は必ず年収に含める」「必ず含めない」と一律にはいえません。
生活保護費を給与収入だと自己判断して記入したり、金額を上乗せしたりせず、申込先の説明を確認してください。該当する説明がなければカード会社へ「生活保護を受給しながら就労収入もある場合、年収欄はどう入力するか」と問い合わせると具体的です。
カードのポイントやキャッシュバックはどう扱われる?
ポイントや還元は種類によって取扱いが異なります。横浜市の2026年度版「生活保護のしおり」では、現金と同様に利用できるポイント等を収入とみなす一方、商品を購入した際に付くポイント等は除くとしています。
通常の買い物で100円分のポイントが付いた場合と、キャンペーンで数万円相当の電子マネーを受け取った場合を同じものとして判断しないことが重要です。現金で受け取るキャッシュバックや高額な還元など判断に迷う場合は、受取額が分かる画面を保存してケースワーカーへ確認しましょう。
生活保護中にクレジットカードの支払いが遅れたらどうなる?
支払いが遅れると、カード会社から督促を受けたり、利用を制限されたりする可能性があります。また、CICには契約内容や入金履歴、支払状況などが登録されます。
CICでいう「異動」には、約定返済日より61日以上または3か月以上支払いが延滞している場合などが含まれます。しかし、「60日以内なら問題ない」という意味ではありません。
支払いが難しいと気づいたら、そのまま引き落とし日を迎えるのではなく、カード会社へ連絡するとともに、生活費不足が原因ならケースワーカーへも相談してください。
迷ったときはこの順番で確認する
| 順番 | 確認すること | 次の行動 |
|---|---|---|
| 1 | 何のためにカードが必要なのか | 商品・サービスの支払い方法を確認する |
| 2 | 自分のお金で支払えるか | カード利用額と固定費を合計する |
| 3 | キャッシングや第三者援助がないか | 該当するなら福祉事務所へ確認する |
| 4 | カード以外で代替できないか | デビット、プリペイド、口座振替を確認する |
| 5 | 制度上の扱いが分からない | 契約・購入前にケースワーカーへ相談する |
特に「生活保護なのにカードを使ってしまった。すぐ保護を打ち切られるのでは」と不安になった場合も、カード利用だけで結論を出さず、何をいくらで購入したか、支払方法は何か、キャッシングや家族からの援助があったかを整理してください。
その情報をケースワーカーへ伝えれば、単なるショッピング利用なのか、収入申告が必要なものが含まれているのかを具体的に確認しやすくなります。
まとめ|生活保護とクレジットカードは「持てるか」だけでなく使い方まで確認しよう
生活保護法の条文上、生活保護受給中という理由だけでクレジットカードの所持を全国一律に禁止する規定は確認できません。そのため、「生活保護になったらカードを必ず捨てなければならない」と単純に考える必要はありません。
ただし、新しくカードを発行してもらえるかどうかはカード会社の申込資格と審査によって決まります。「生活保護だから必ず否決」「以前カードを作れたから今回も発行される」といった断定はできません。申込時には年収や勤務先などを事実どおり入力し、不明な欄はカード会社へ確認してください。
利用時は、1回払い、分割払い、リボ払い、キャッシングの違いを理解することも重要です。特にキャッシングやカードローンは現金の借入で、横浜市では借入金も収入とみなして申告対象とする案内があります。一方で、国の実施要領には一定の貸付資金について収入認定しない取扱いもあるため、借入を検討する場合は利用前に福祉事務所へ確認してください。
家族にカード代を負担してもらう、高額な電子マネーやキャッシュバックを受け取る、生活に必要な物を高額な分割払いで購入するといった場合も、自己判断を避けることが大切です。
クレジットカードがなくても、デビットカード、プリペイドカード、口座振替、コンビニ払いなどで目的を満たせる場合があります。「クレジットカードを作れるか」から考えるのではなく、「何の支払いで困っているのか」「後払いである必要があるのか」「今ある生活費の範囲で管理できるか」から判断すると、自分に合った方法を選びやすくなります。
そして、カードを利用した後に不安になったときは、「カードを使った」という一言だけで判断せず、利用目的、金額、支払方法、借入の有無、第三者からの援助の有無を整理して担当ケースワーカーへ伝えてください。生活保護とクレジットカードは状況によって確認すべき点が変わるため、分からない取引ほど実行前に相談することが重要です。
コメント